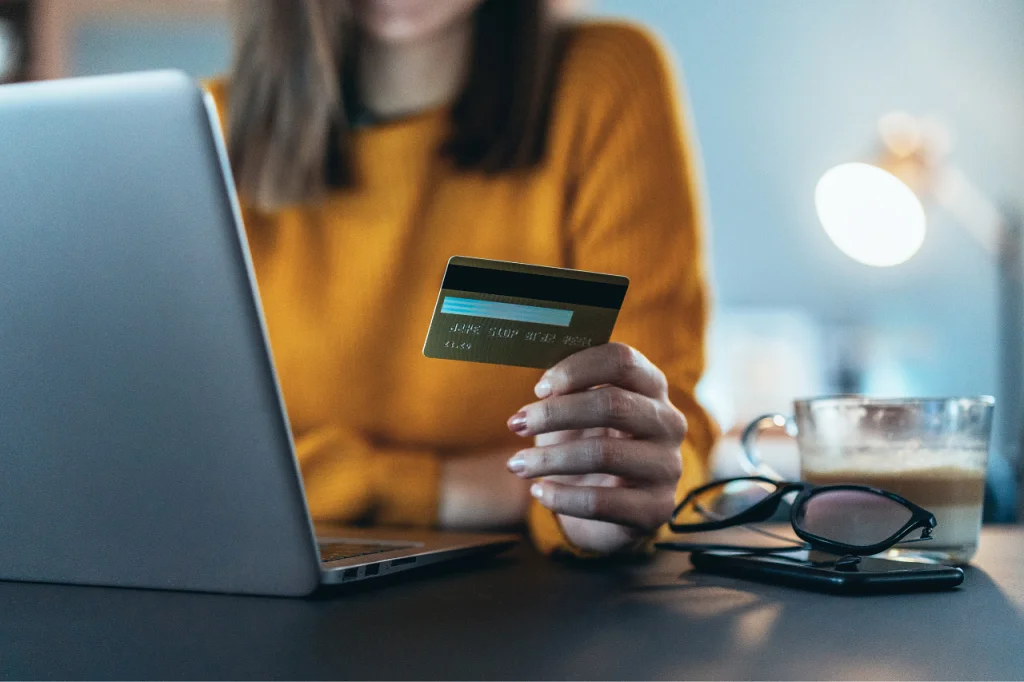
Portfele cyfrowe kiedyś oznaczały „przechowywanie karty w telefonie”. Teraz oznaczają znacznie więcej: mikrooszczędności, przelewy transgraniczne, rozłożenie płatności na raty, napiwki peer-to-peer, gromadzenie punktów lojalnościowych, a nawet weryfikację tożsamości. W ciągu nieco ponad dziesięciu lat portfele te zmieniły sposób, w jaki ludzie postrzegają pieniądze. Od fizycznych banknotów i jednorazowych transakcji kartą do płynnych doświadczeń, które mają miejsce w aplikacjach.
Zmiana ta ma charakter praktyczny: smartfony zapewniają użytkownikom natychmiastowy dostęp do płatności, paragonów, kuponów i punktów lojalnościowych w jednym miejscu. Dla wielu użytkowników, zwłaszcza w regionach o ograniczonej infrastrukturze bankowej, portfele cyfrowe stały się pierwszym narzędziem finansowym. A dla podróżników, freelancerów i międzynarodowych klientów opcje przedpłacone lub lokalne, w tym te na Eneba – Paysafecard doładowanie, upraszczają zakupy bez konieczności wykonywania przelewów bankowych lub ponoszenia opłat za transakcje międzynarodowe.
Wygoda, integracja i nowe zachowania
Szybsze płatności, mniejsze zobowiązania
Płatności jednym kliknięciem i tokenizowane karty zmniejszają utrudnienia przy kasie. Oznacza to więcej zakupów impulsowych, ale także więcej mikrotransakcji za usługi. Firmy projektują sugerując się kilkoma czynnikami: niższe ceny, okresy próbne i ograniczone oferty, które wydają się naturalne, gdy można zapłacić natychmiast z portfela.
Dostęp do usług finansowych tam, gdzie banki poniosły porażkę
Na wielu rynkach wschodzących portfele mobilne wyprzedziły tradycyjną bankowość. Systemy takie jak M-Pesa pokazały, że ludzie będą używać telefonów do oszczędzania i pożyczania na długo przed pojawieniem się banków. Zmieniło to nawyki konsumentów: zamiast przechowywać gotówkę, użytkownicy przechowują środki w aplikacjach i płacą bezpośrednio znajomym, sprzedawcom lub usługodawcom – zmieniając szybkość obiegu gotówki i lokalną gospodarkę.
Przepływy transgraniczne i gospodarka twórców
Portfele cyfrowe sprawiają, że płatności transgraniczne są szybsze i tańsze. Freelancerzy otrzymują wynagrodzenie, streamerzy otrzymują napiwki, a twórcy bezpośrednio zarabiają – wszystko to bez skomplikowanych numerów IBAN i wymiany walut. Obniża to bariery globalnego uczestnictwa i zmienia sposób, w jaki ludzie zarabiają i wydają pieniądze na arenie międzynarodowej.
Prywatność, kontrola i psychologia pieniądza
Portfele cyfrowe po cichu zmieniają sposób, w jaki postrzegamy wydatki. Kiedy zakupy są płynne i oderwane od fizycznego działania (nie trzeba przekazywać gotówki, nie widać rachunków), ludzie czasami wydają więcej. Ale portfele oferują również narzędzia pozwalające ograniczyć takie zachowanie: kategorie budżetowe, zaokrąglanie oszczędności i natychmiastowe powiadomienia o wydatkach. Rezultatem jest nowa relacja z pieniędzmi.
Bezpieczeństwo również ma znaczenie. Tokenizacja, logowanie biometryczne i dwuskładnikowe zatwierdzanie sprawiają, że wiele transakcji za pomocą portfela jest bezpieczniejszych niż płacenie kartą w restauracji. Jednak skoncentrowane dane budzą wątpliwości dotyczące prywatności: każda transakcja może zostać sklasyfikowana, odrzucona lub spieniężona, dlatego regulacje i przejrzyste zasady stają się kluczowe dla zaufania.
Na co powinny zwrócić uwagę firmy i konsumenci
- Strategia handlowa: należy spodziewać się większej liczby modeli subskrypcyjnych i elastycznych cen, które zakładają natychmiastowe płatności za pomocą portfela.
- Regulacje: zasady „poznaj swojego klienta” (KYC) i lokalne licencje będą decydować o tym, które portfele będą mogły się rozwijać w poszczególnych regionach.
- Interoperacyjność: otwarte standardy i systemy międzyportfelowe (lub ich brak) będą decydować o tym, jak płynne staną się globalne płatności.
- Kontrola użytkownika: zwycięzcami będą portfele, które łączą wygodę z przejrzystymi narzędziami do wydawania pieniędzy i gwarancjami prywatności.
Wnioski
Portfele cyfrowe zmieniają nawyki związane z wydawaniem pieniędzy, umożliwiają nowe modele zarabiania i zmieniają zasady handlu transgranicznego. Dla konsumentów oznacza to łatwiejsze zakupy, lepszy dostęp i szereg nowych narzędzi do zarządzania pieniędzmi. Dla firm jest to wezwanie do projektowania ofert opartych na natychmiastowych, kontekstowych płatnościach.
Jeśli rozważasz opcje przedpłacone lub zlokalizowane jako uzupełnienie swojego portfela – od regionalnych voucherów po doładowania – cyfrowe platformy handlowe, takie jak Eneba, są jednym z miejsc, w których ludzie szukają sprawdzonych produktów przedpłaconych, takich jak Paysafecard Spain, ułatwiających płatności, wręczanie prezentów lub doładowania za granicą.
Powiązane artykuły
 Jakie atrakcje wybrać, by uatrakcyjnić swoją imprezę?
 Jak wybrać najlepszy alkohol na prezent – Twój kompletny przewodnik
 40 świeczek, jeden prezent z charakterem. Dlaczego koszulki z Mistickers.pl podbijają 40. urodziny?
 Mama przed rozwodem…
 87. Urodziny Dworca Morskiego. Jeszcze jeden wschód słońca – słuchowisko
 Jak wybrać idealne miejsce na wesele? 7 kryteriów, które naprawdę mają znaczenie